电竞联盟席位的会计处理正在成为俱乐部估值的关键变量,LPL与KPL多支战队在财报中披露席位费,EDG、JDG等名字反复出现。九游会平台席位费究竟确认为无形资产还是长期待摊费用,直接影响俱乐部总资产、利润和融资谈判中的估值锚点,值得行业认真审视并尽快形成共识。
英雄联盟职业联赛完成联盟化后,席位价格快速抬升,EDG、RNG、JDG等俱乐部为参赛权和分成权支付大额费用。过去不少俱乐部把席位费塞进长期待摊费用,按年慢慢摊销,报表看不出真实资产,审计现在开始追问确认依据,这种处理让席位价值被明显隐藏,也影响估值判断。
俱乐部将符合条件席位费确认为无形资产,按合同年限摊销,并在每年末做减值测试。LPL与KPL对席位权利期限、转让限制规定不同,EDG、WBG的会计判断因此有差异,审计师会要求披露摊销政策和关键假设,确认时点与初始金额需逐项论证,不能照搬模板,并保留证据。
席位之所以能入表,是因为它带来联赛转播分成、商业开发权和赛事参与资格,俱乐部能够控制这些权利,并预期获得经济利益。席位合同、付款凭证和联盟协议让成本可以可靠计量,符合无形资产确认条件,会计处理由此有了依据并形成清晰边界。
确认席位资产后,EDG等俱乐部总资产增加,资产负债率下降,报表看起来更稳健。每年摊销会侵蚀利润,一旦联赛热度或分成预期下滑,减值测试就可能计提损失,资产端和利润端同时承压,估值随之波动。这种双面效应让财务团队必须提前测算并沟通。
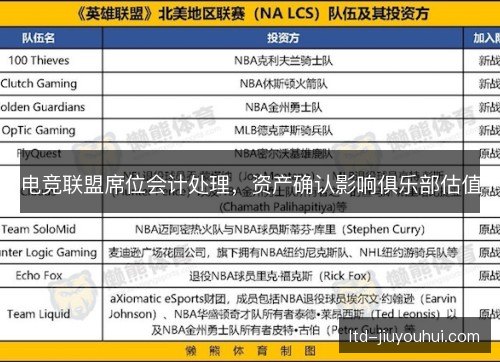
估值机构看EBITDA,也看资产基础。已确认的席位资产提供可验证价值锚,未确认则容易被折价。JDG、BLG在融资谈判中把席位资产写进模型,投资人要求比较交易价格、摊销年限和减值假设,估值口径因此更透明,财务顾问也会据此调整可比公司倍数和风险溢价。
自创席位品牌、青训体系和粉丝资产很难单独确认,RNG等俱乐部历史投入不小,报表资产却偏薄,估值容易被低估。会计口径把外购席位和内部积累分开,投资者若只看净资产,可能误判俱乐部真实运营能力,也会明显放大融资难度并影响谈判地位。
LPL席位转让价格公开化后,WBG、LNG等交易让席位公允价值可观察,购买方按成交价入账,转让方确认处置损益。市场开始用真实交易校准估值,俱乐部再难用模糊口径解释席位价值,审计和投资尽调都更看重可比案例,并形成价格区间,挂牌与协议转让均被纳入观察。
LCK、LEC的联盟席位也常被确认为无形资产,T1、Gen.G、G2在财报中披露摊销政策和减值测试。Faker、Chovy等选手薪酬进入费用,和席位资产分开列示,避免把选手身价与联赛权利混为一谈,估值模型因此更清晰。欧洲俱乐部更早经历席位资本化,问询集中在续约权与转让限制,亚洲俱乐部则关注分成稳定性。
席位使用期限、续约权和转让限制决定摊销年限,审计师会要求EDG、JDG提供联盟协议、估值报告和现金流预测。减值测试里的增长率、折现率假设成为博弈点,财务团队若过于乐观,后续调整会直接冲击俱乐部估值和融资条款,并改变谈判节奏和审计意见。
朱开、Tabe等教练团队薪酬通常计入当期费用,不进入席位资产,青训教练和数据分析师支出同样费用化。俱乐部需要把战队运营成本和席位投资分开,防止把日常开支资本化,否则利润失真,估值模型也会被误导,管理层的考核指标也要同步调整。
银行和投资人会把确认后的席位资产纳入抵押或估值模型,BLG、WBG等俱乐部的授信空间随之变化,轻资产电竞公司获得更稳的资产基础。融资协议可能附加席位转让限制、摊销年限和减值触发条款,资金成本与会计处理紧密挂钩并影响谈判筹码和定价。
若联赛热度下降、赞助收缩,席位资产减值会迅速拉低俱乐部估值,KPL和LPL俱乐部需要披露敏感性假设和减值区间。投资者开始追问席位价格是否包含过多预期,资产泡沫一旦被审计戳破,融资和转会投入都会受到连锁影响,并改变俱乐部预算节奏和战略。
未来联盟可能统一席位估值指引,EDG、RNG、JDG等俱乐部报表可比性提高,席位交易市场更透明。估值将从故事转向资产与现金流,摊销年限、减值假设和转让价格成为尽调清单上的固定项目,俱乐部管理层的资本配置能力也会被重新审视,并影响长期估值中枢。
席位会计处理让电竞俱乐部估值有了可审计的资产支点,LPL、KPL、LCK的实践会推动行业从烧钱叙事转向权利价值管理。T1、G2等国际俱乐部也会受此影响,谁能把席位资产、现金流和竞技成绩协同好,谁就更容易在下一轮资本竞争中拿到合理定价并形成行业标准。